做肿瘤药品渠道的人都有一个共同感受:患者的需求最急迫,但能满足的渠道最少。
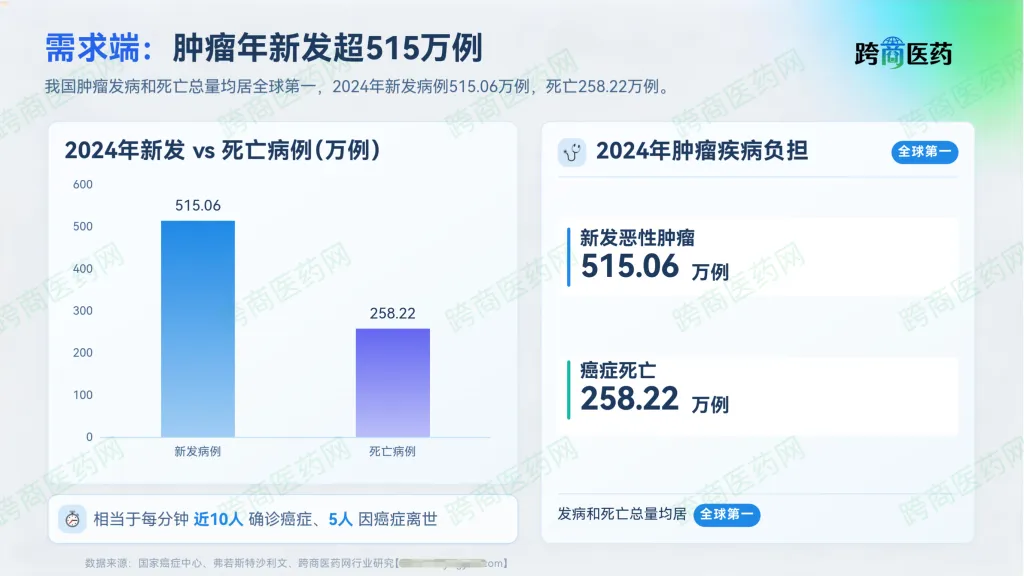
国家癌症中心最新统计显示,全国每年恶性肿瘤新发病例约482万例,死亡约257万例,发病和死亡总量均居全球第一。中国人一生患癌概率达27.61%,相当于每三到四人中就有一人可能面临这个风险。60岁以上人群占新发病例的55.88%,老龄化正在持续推高这个数字。
数字背后是一个更具体的现实。大量海外已获批的二代、三代靶向药及罕见病用药,在国内的上市时间滞后三到五年。以2025年为例,中美两地均实现上市准入的新药有7个,获批间隔最短的仅差3天,但更多品种的时间差仍然以年计。2025年中国在年度创新药批准数量上首次超越美国,中美上市时间差在整体缩短,但存量缺口依然庞大——那些已经在海外上市多年、国内尚未获批的品种,数量不在少数。
对于正在等待某个特定靶向药的患者,三到五年不是一个统计数字,是一个治疗窗口。
供给端正在发生结构性变化
需求存在,但供给端的回应方式正在改变。
2026年有一个直接利好落地。财政部等部门明确,抗癌药品和罕见病药品的进口环节增值税优惠政策,自2026年1月1日至2027年12月31日继续执行。这个政策自2018年实施以来,已经形成了稳定的制度预期,对跨境渠道的成本结构有实质性影响。
与此同时,2025年国家药监局在优化临床急需境外已上市药品审评审批方面也有新动作,针对批量极低的罕见病药品提出完善检验制度、压减样品用量等举措。方向是明确的:让临床急需的境外药品更快进入国内。
但这些政策利好有一个共同的边界:它们解决的是“通过正式渠道进入中国市场”的速度问题,而不是“患者个人获取”的合规问题。两条路径的逻辑完全不同,不能混为一谈。
肿瘤用药的商业逻辑和慢病用药不一样
慢病用药的跨境逻辑是复购驱动,单笔利润薄,靠用户终身价值取胜。肿瘤用药的逻辑完全不同。
客单价高是第一层差异。海外靶向药的单瓶价格通常在数千到数万元区间,即便是仿制版本,利润率也远高于常规慢病用药。原研靶向药在跨境渠道的利润空间更大,但合规门槛也更高。
用户决策路径是第二层差异。慢病患者有较长的试错周期,可以慢慢建立信任。肿瘤患者没有这个时间。一旦找到可靠的药源,不会轻易更换——不是因为忠诚,是因为没有试错的成本。这种“一次性建立、长期锁定”的关系,让肿瘤品类的用户获取效率远高于慢病品类。
品类分层策略由此变得清晰。慢病用药做底盘,保证稳定的现金流和复购基础;肿瘤用药做利润盘,拉升客单价和整体盈利水平。对于准备入局的B端企业,从慢病切入跑通合规流程和用户服务体系,再逐步引入肿瘤靶向药,是控制起步风险、留足增长空间的务实节奏。
合规边界不会因为“患者急需”而放宽
肿瘤用药的跨境渠道有一个必须正视的问题:它的合法性基础仍然是个人自用物品进境,不是商业销售。
CC直邮以个人物品名义申报,征收行邮税。肿瘤药品类通常适用13%的税率,抗癌药和罕见病药减按3%,50元以下免征。合理自用数量一般以一到两个月用量为限,海关对血液肿瘤类药物的审查相对严格,需要准备完整的诊断证明和处方材料。
有一条不能碰的红线:单次邮寄的药品数量如果明显超出个人合理自用范围,海关有权认定为货物贸易,要求退运或按货物报关。以商业销售为目的、通过分散包裹规避数量限制的做法,在法律定性上属于变相走私,风险远大于合规收益。
对于B端企业,这意味着肿瘤品类的规模是有天花板的。你能做的是帮助有真实处方的患者合规获取境外药品,而不是把跨境渠道变成处方药的批发通道。这个边界守住了,品类才能持续运转。
肿瘤用药的时间差是一个真实的结构性机会,但它只对有合规能力的玩家开放。药品的可及性问题短期内不会消失,谁能在一个负责任的框架里把这件事跑通,谁就有机会在这个品类里站住脚。
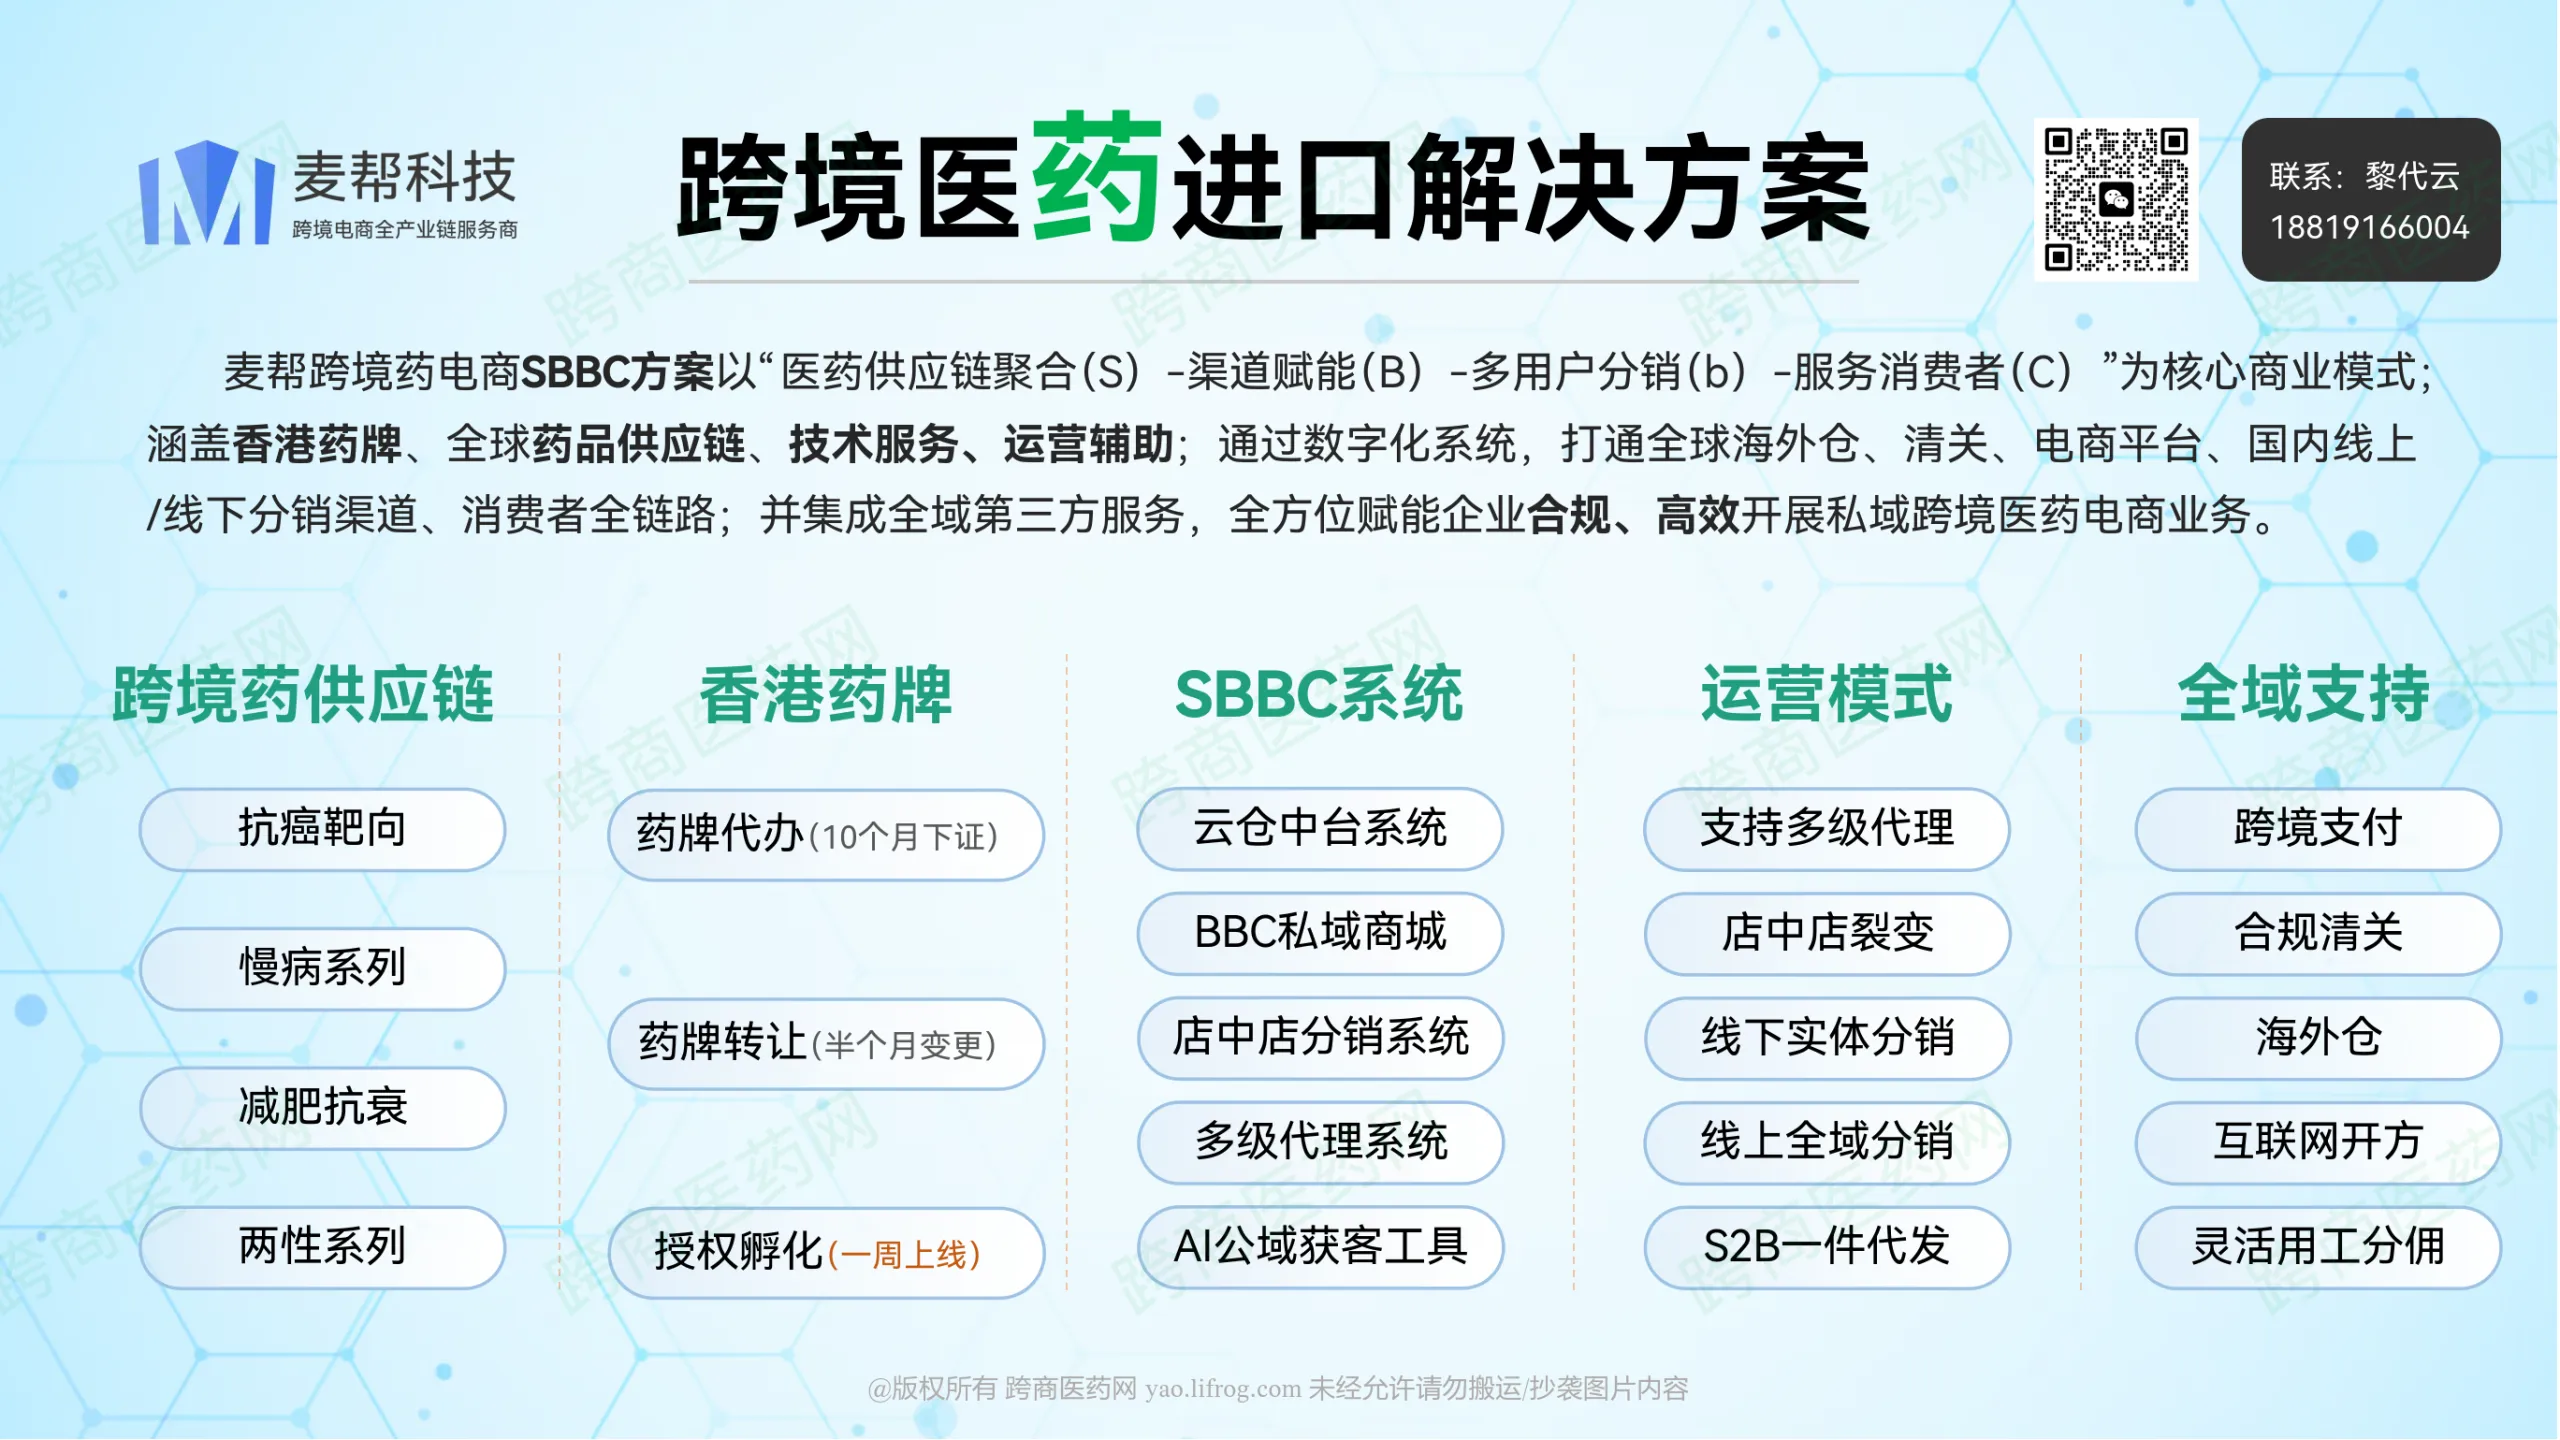
跨商医药专注跨境药合规+SBBC解决方案:以"全球医药供应链聚合(S)-渠道赋能(B)-多终端分销(b)-服务消费者(C)"为核心商业模式,通过数字化系统,打通全球药仓如老挝卢修斯、联合制药等供应链、物流清关、电商平台、国内线上/线下分销渠道、消费者全链路,结合自研AI Agent多款应用,全方位赋能企业合规、高效开展私域跨境医药电商业务。
跨境药系统含云仓中台、BBC系统商城、店中店分销系统、代理商系统,并一站式嫁接跨境支付、海外药仓、互联网开方、海关清关体系、身份验证等核心环节。系统全面支持海外药企多供应商入驻、多海外仓对接、多电商平台对接、商品管理、订单管理、履约发货、物流查询、分销管理、在线开方、行邮税维护、跨境支付、灵活用工分润、多店铺分销模式、多代理招商等模式,支持常规营销活动、线上线下一体化运营。
企业转型跨境医药咨询/联系方式:18819166004,黎代云(同微信)
发布者:黎代云,本站部分内容取自网络,版权归原作者所有,如有侵权请联系本站删除。本站是非经营性网站,分享的内容仅用于学习,请勿把本站内容及资源作为商业用途。转载请务必注明出自:小青蛙跨境电商:https://www.lifrog.com/39577.html
。保税跨境电商答疑解惑、BBC小程序搭建、保税仓关务系统、云仓中台系统、新零售系统、供应链代发、保税仓入驻请联系:18819166004,黎代云先生。


