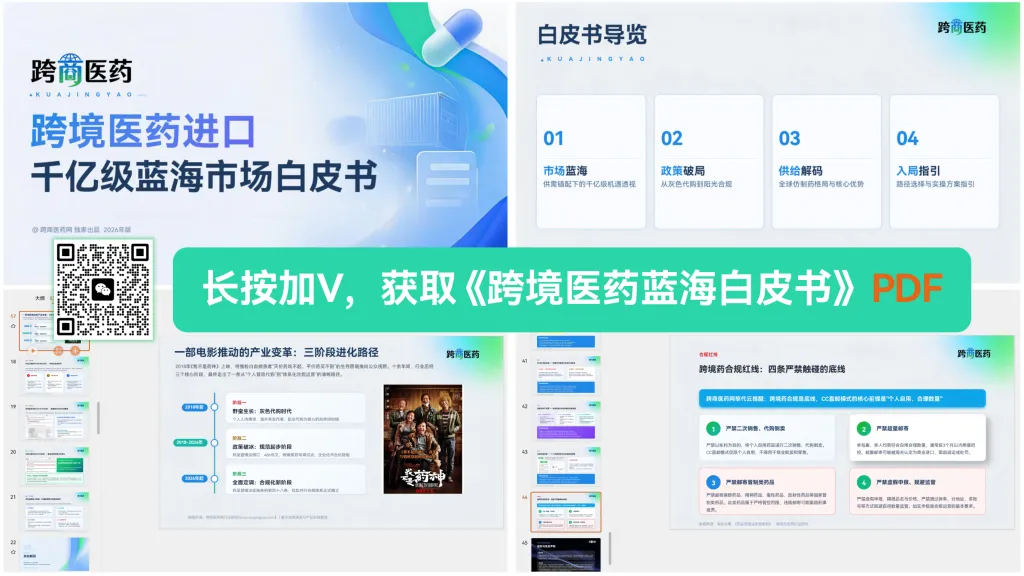
由跨商医药网黎代云主编的《跨境医药蓝海市场白皮书》已发布,共计46页,欢迎即将转型的企业老板联系获取;
如需转型跨境医药,可获取《跨境医药合规SBBC解决方案》PDF,联系方式:18819166004(同微信),添加微信请务必备注公司名+姓名。
先看一组已经落地的数字。
2025年,国家药监局分两批注销了超过130个药品注册证书,其中外资企业产品超过70个。1至8批集采接续中,316种常用药品里仅有20余个原研品种中标,占比不到一成。氯吡格雷、吉非替尼、美洛昔康等经典品种的原研药,明确缺席接续采购。
这不是企业主动“让路”,是集采以价换量机制下的理性选择。第十批集采中,默沙东一款泊沙康唑报价1400元每支,国产同类产品只要42元每支,三十倍的价差面前,原研药在院内渠道没有竞争力。DRG和DIP付费模式又让医院在开药时天然倾向于性价比更高的中标品种,原研药在院内逐渐变成了系统里的“隐藏选项”。
问题在于,这部分需求不会因为药品退出就消失。慢病患者需要长期甚至终身用药,对特定原研药耐受性更好的患者,不会因为公立医院开不出药就停止用药。需求从院内溢出,流向院外。
慢病用药凭什么撑起跨境医药的底盘
跨境医药的品类很多,但真正能撑住规模的是慢病用药。原因在于三个特征叠加。
人群基数足够大。 最新数据显示,60岁及以上老年人慢性病患病率超过78%,慢性病死亡人数占总死亡数的比例超过80%-5。高血压、糖尿病、慢阻肺、冠心病加起来覆盖了数亿人,其中相当一部分需要长期药物维持。
需求刚性且可预测。 慢病用药的复购周期以月为单位,用户一旦建立用药习惯,不会因为价格波动或渠道变化轻易切换。这种可预测性对B端企业意味着库存周转和现金流都更容易规划,不需要靠爆款赌销量。
价格差有真实吸引力。 印度仿制药的价格优势在慢病领域尤为突出。以达格列净为例,印度企业集采报价每片0.215元,而原研药每片4.36元,价差超过二十倍-。司美格鲁肽的印度仿制版报价仅为每支80至150元,年治疗费用控制在四千到七千元区间-。对于需要自费购药的慢病人群,这个价格差不是“可以接受”,是“唯一选项”。
跨境渠道承接的是“买不到”和“买不起”
慢病患者的困境可以拆成两个层次。
第一个层次是“买不到”。原研药退出院内渠道后,部分品种在院外自费市场的价格反而被推高。一款原研头孢从集采前的三十元一盒涨到四百元,这不是个例,是原研药退出公立医院后的普遍价格反弹。患者需要的是一个能稳定供应的替代渠道。
第二个层次是“买不起”。即使原研药在院外能买到,长期用药的自费成本对多数家庭是不可承受的。海外仿制药通过CC直邮进入,完税价格在384元及以下的单件药品免征行邮税,终端价格通常只有原研药的三到五成-。这个价格带恰好覆盖了慢病用药的常规月用量。
用户终身价值是慢病赛道真正的壁垒
慢病用药的商业逻辑和其他品类有本质区别。普通电商用户可能一年买一次,慢病用户每月都需要。一个建立信任的慢病客户,复购周期以年为单位,终身价值远超单次交易利润-。
这个特征决定了慢病赛道的竞争逻辑不是流量争夺,是信任积累。谁能在一个患者首次购药时提供准确的药品信息、清晰的税费拆解、可追溯的物流信息,谁就能把这个人留在自己的复购池里。获客成本可以摊销到后续数十次复购中,前端微利甚至持平,后端靠复购回收,这个模型在快消品赛道跑不通,在慢病用药赛道是成立的。
规模化的前提是守住合规边界
慢病赛道的确定性来自需求,但规模化的天花板来自监管。
CC直邮的合法性基础是个人自用物品进境,合理数量的裁量权在海关。单店单月几十单的时候,监管不会特别关注。门店数量做到成百上千、单量累积到需要海关逐票审核的程度,“自用合理数量”的边界就会被重新审视。
这不是说这个赛道不能做,是说做的时候要清楚:你赚的是合规框架内的效率红利,不是监管套利的红利。香港持牌主体、CC直邮通道、处方审核系统、实名核验流程,这些不是成本项,是这个赛道能持续运转的基础设施。谁先跑通闭环,谁就有资格谈规模化。
跨商医药专注跨境药合规+SBBC解决方案:以"全球医药供应链聚合(S)-渠道赋能(B)-多终端分销(b)-服务消费者(C)"为核心商业模式,通过数字化系统,打通全球药仓如老挝卢修斯、联合制药等供应链、物流清关、电商平台、国内线上/线下分销渠道、消费者全链路,结合自研AI Agent多款应用,全方位赋能企业合规、高效开展私域跨境医药电商业务。
跨境药系统含云仓中台、BBC系统商城、店中店分销系统、代理商系统,并一站式嫁接跨境支付、海外药仓、互联网开方、海关清关体系、身份验证等核心环节。系统全面支持海外药企多供应商入驻、多海外仓对接、多电商平台对接、商品管理、订单管理、履约发货、物流查询、分销管理、在线开方、行邮税维护、跨境支付、灵活用工分润、多店铺分销模式、多代理招商等模式,支持常规营销活动、线上线下一体化运营。
企业转型跨境医药咨询/联系方式:18819166004,黎代云(同微信)

发布者:黎代云,本站部分内容取自网络,版权归原作者所有,如有侵权请联系本站删除。本站是非经营性网站,分享的内容仅用于学习,请勿把本站内容及资源作为商业用途。转载请务必注明出自:小青蛙跨境电商:https://www.lifrog.com/39575.html
。保税跨境电商答疑解惑、BBC小程序搭建、保税仓关务系统、云仓中台系统、新零售系统、供应链代发、保税仓入驻请联系:18819166004,黎代云先生。